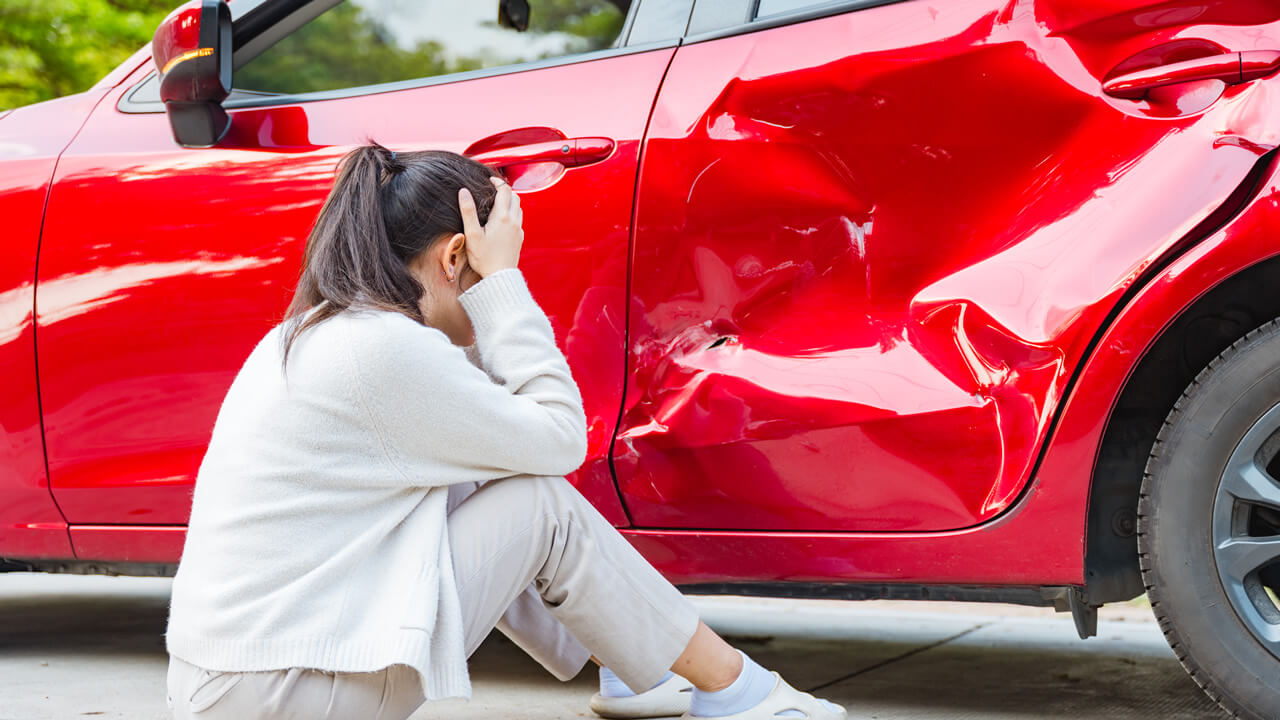
Lo primero que hay que entender sobre un accidente de carro sin seguro en Massachusetts es que no tener cobertura propia no significa perder el derecho a reclamar si el accidente fue causado por la negligencia de otra persona o empresa.
Si el accidente no fue tu culpa, la ley te permite buscar compensación del otro conductor o de la parte responsable que causó el accidente. Si el otro conductor tampoco tiene seguro, podría ser posible presentar una demanda.
También es muy importante que sepas que no tener papeles no te impide buscar ayuda legal si fuiste víctima de un accidente de tránsito en Massachusetts. Como víctima, tienes derecho a consultar con un abogado y explorar tus opciones, sin importar tu estatus migratorio.
Primero lo más importante: ¿estás bien?
Antes de pensar en seguros, en si fue tu culpa, culpa del otro conductor o en cualquier otra preocupación legal, hay una sola pregunta que importa ahora mismo: ¿cómo estás físicamente?
Si tienes dolor, dificultad para respirar o cualquier malestar, llama al 911 de inmediato. Pero incluso si en este momento te sientes bien, busca atención médica ese mismo día. Lesiones como el latigazo cervical o el trauma interno pueden no dar señales evidentes durante horas o incluso días. Muchas personas salen sin aparentes daños de un accidente y al día siguiente no pueden moverse.
Recibir atención médica también permite generar registros sobre las lesiones, los síntomas, el diagnóstico y el tratamiento recibido después del accidente.
No dejes que el miedo a los costos te detenga. En Estados Unidos, los hospitales que reciben fondos federales están obligados por ley a atender emergencias hasta estabilizarte, sin importar si tienes seguro o documentos. Luego, esos costos pueden incorporarse a tu reclamo.
¿Cuál es tu situación: tú sin seguro o el otro conductor?
«Accidente sin seguro» puede referirse a situaciones distintas, y las opciones disponibles dependen de quién carecía de cobertura al momento del choque. Por eso, el primer paso es identificar cuál de estas dos situaciones corresponde a tu caso.
A) Yo soy el que no tenía seguro al momento del accidente
Si fuiste tú quien no contaba con póliza, todavía hay caminos posibles, desde reclamar contra el otro conductor si él fue responsable, hasta entender qué te queda disponible en cuanto a beneficios médicos.
B) El otro conductor no tenía seguro y yo sí (o tenía cobertura parcial)
Si la falta de seguro fue del otro conductor, es probable que tu propia póliza tenga una salida para ti a través de coberturas diseñadas para este escenario.
En cualquiera de las dos situaciones, podrían existir opciones para reclamar una compensación. A continuación, explicamos qué aspectos debes considerar en cada caso y qué alternativas pueden estar disponibles según las circunstancias.
Si tú no tenías seguro al momento del accidente
Massachusetts exige seguro obligatorio para circular. Los requisitos de la RMV exigen cobertura obligatoria, y circular sin ella puede resultar en multas, suspensión de la licencia y del registro del vehículo, además de un antecedente criminal.
Según el Código de Massachusetts, conducir sin seguro es un delito que puede acarrear una multa de $500 a $5000, hasta un año de cárcel y la suspensión de tu licencia por 60 días.
Sin embargo, no tener seguro no elimina automáticamente tu derecho a reclamar contra el otro conductor si fue él quien causó el accidente. Massachusetts aplica la regla de negligencia comparativa, que te permite recuperar compensación siempre que tu porcentaje de culpa no supere el 50 %. Si tu responsabilidad supera el 50 %, la regla impide la recuperación de daños.
Por otro lado, si no cuentas con una póliza de seguro aplicable, es posible que no tengas acceso a los beneficios de protección contra lesiones personales (PIP). La falta de cobertura PIP no necesariamente impide presentar una reclamación contra el conductor responsable, pero puede afectar la forma en que se cubren los gastos derivados del accidente mientras se resuelve el reclamo.
Antes de hablar con la aseguradora del otro conductor o de firmar cualquier documento, consulta con un abogado. Lo que digas en esas primeras conversaciones puede influir en tu caso.
Si el otro conductor no tenía seguro y tú sí
Aquí la situación suele ser más manejable. Massachusetts exige que toda póliza incluya cobertura para conductores sin seguro (uninsured motorist coverage o UM), con un mínimo de $25 000 por persona y $50 000 por accidente desde julio de 2025. Si el responsable no tiene seguro, esta cobertura de tu propia póliza puede responder por tus lesiones.
Por ejemplo, imagina que un conductor sin seguro te choca por atrás mientras esperas en el tráfico de la I-93. Aunque él no tenga cómo cubrir tus gastos, tu propia aseguradora, a través de tu cobertura UM, puede hacerse cargo de tu reclamo.
¿Cómo presentar un reclamo de UM con tu propia aseguradora?
- Notifica el accidente a tu aseguradora lo antes posible.
- Confirma que el otro conductor no tenía seguro.
- Entrega toda la documentación del accidente.
- Coopera con la investigación de tu aseguradora.
- Consulta con un abogado antes de aceptar cualquier oferta.
También existe la cobertura MedPay, que puede pagar tus facturas médicas inmediatas independientemente de quién tuvo la culpa.
¿Y si ninguno de los dos tenía seguro?
En estos casos es especialmente importante hablar con un abogado, ya que las opciones dependen mucho de los detalles específicos de tu situación, como quién causó el accidente, si hay otras pólizas involucradas (por ejemplo, si eras pasajero de un vehículo asegurado) y qué tan pronto se documentan los hechos.
Según datos del Insurance Research Council, más del 15 % de los conductores en Estados Unidos circulaban sin seguro en el 2023, lo que hace que este tipo de cobertura sea especialmente relevante. Por eso es tan importante contar con tu propia protección contra conductores sin seguro.
Además, si el otro conductor fue responsable del accidente y no tenía seguro, o su cobertura era insuficiente, podrían existir otras vías para reclamar una compensación por los daños sufridos. Nuestros abogados de accidentes de carro en Boston pueden revisar estos aspectos y ofrecer una evaluación inicial gratuita en español.
¿Qué es el seguro PIP y cómo te afecta en Massachusetts?
Massachusetts utiliza un sistema de seguro de automóvil conocido como no-fault o «sin culpa». Bajo este sistema, la cobertura de protección contra lesiones personales (PIP) puede cubrir determinados gastos médicos iniciales y una parte de los ingresos perdidos después de un accidente, sin que sea necesario determinar primero quién fue responsable del choque. La cobertura está sujeta a los requisitos y límites establecidos por la ley y por la póliza aplicable.
Esto significa que el PIP puede ayudarte con tus gastos médicos y salarios perdidos sin importar si el otro conductor tenía seguro o no. La falta de cobertura del responsable no elimina el PIP de tu propia póliza.
Según la División de Seguros de Massachusetts, el PIP puede cubrir hasta $8000 en gastos médicos, el 75 % de los salarios que perdiste por no poder trabajar y servicios de reemplazo. Lo que no cubre es el dolor y sufrimiento que viviste, ni los daños que superen ese límite.
En Massachusetts, bajo el Capítulo 231, Sección 6D de los Estatutos Generales, se establece un límite para poder demandar al otro conductor por dolor y sufrimiento después de un accidente de tránsito. Esto quiere decir que, aunque hayas sufrido un accidente que no fue tu culpa, no siempre puedes pedir una compensación por el dolor y el sufrimiento que viviste; sólo puedes hacerlo si se cumple alguna de estas condiciones:
- Tus gastos médicos razonables y necesarios (doctor, cirugía, radiografías, dentista, prótesis, ambulancia, hospital o enfermería) suman más de $2000.
- Sufriste una lesión grave, como una fractura, la pérdida de un miembro del cuerpo, una desfiguración permanente o cierta pérdida de vista o audición.
Si tu caso no cumple con ninguna de estas condiciones, la ley no te permite exigirle al otro conductor una compensación por el dolor y sufrimiento. En esa situación, quedas limitado a que tus gastos sean cubiertos por tu propio seguro (PIP) o por el seguro del otro conductor, pero sólo hasta el límite de esos gastos médicos y otras pérdidas comprobables, no por el sufrimiento en sí.
El PIP es sólo el primer paso en la cadena de compensación. Entender qué cubre y qué no te ayuda a saber qué opciones podrían quedar abiertas para ti.
Pasos que debes seguir justo después del accidente
Las primeras horas después del accidente pueden ser relevantes para documentar lo ocurrido y atender las lesiones. Estos son algunos de los pasos que conviene considerar:
1. Llama al 911 si hay personas lesionadas.
Aunque el choque parezca menor, notificar a la policía genera un reporte oficial, y ese documento suele ser una de las piezas más importantes para cualquier reclamo posterior. Sin un reporte policial, es difícil establecer de manera objetiva cómo ocurrió el accidente y quién fue el responsable.
2. No admitas culpa.
No digas «lo siento» ni aceptes responsabilidad, ni con la otra persona ni con la policía, incluso si sientes que fue tu error. Estas palabras, dichas en el momento de shock o nerviosismo, podrían usarse en tu contra durante el proceso de reclamo, aunque no reflejen realmente lo que pasó.
3. Documenta todo en el lugar.
Toma fotos del daño en los vehículos, las placas, la posición en la que quedaron los autos y cualquier señal de tránsito o condición del camino que sea relevante. Anota también los nombres y números de teléfono de cualquier testigo, ya que su versión de los hechos puede ser clave si más adelante surgen dudas sobre lo ocurrido.
4. Busca atención médica ese mismo día.
Aunque te sientas bien, algunas lesiones como el latigazo cervical o el trauma interno tardan horas o incluso días en manifestarse. Ir al médico de inmediato no sólo protege tu salud, sino que crea un registro médico que conecta tus síntomas directamente con la fecha del accidente.
5. No hables con la aseguradora del otro conductor.
Su trabajo es proteger los intereses de su compañía. Evita dar declaraciones, firmar documentos o aceptar acuerdos sin haber hablado antes con un abogado que esté de tu lado.
6. Guarda todos los recibos y documentos.
Conserva las facturas médicas, recetas, reportes de días de trabajo perdidos y cualquier otro gasto relacionado con el accidente. Cada uno de estos documentos sirve como evidencia del impacto que el accidente tuvo en tu vida diaria y en tus finanzas.
7. Contacta a El Abogado Spada – Abogados de Accidentes
Consultar con nuestro equipo en una etapa temprana puede facilitar la recopilación y conservación de documentos, registros y otras pruebas relacionadas con el accidente. La consulta inicial es gratuita y puede realizarse aunque todavía tengas dudas o no cuentes con toda la información sobre tu caso.
¿Y si no tengo papeles? ¿Puedo pedir ayuda legal?
Esta es la pregunta que más nos hacen, y entendemos por qué: el miedo es real. Pero no tener documentos migratorios en regla no te impide buscar ayuda legal ni consultar con un abogado si fuiste víctima de un accidente.
Si alguien te causó daño por conducir de forma negligente, tu estatus migratorio no es un obstáculo para hablar con un abogado sobre lo que te pasó. Conforme a las circunstancias de tu caso, podrías tener derecho a buscar compensación por gastos médicos, salarios perdidos y otros daños.
Un reclamo civil por accidente es un proceso separado de los asuntos migratorios; nuestro equipo tiene amplia experiencia acompañando a clientes en esta misma situación.
En El Abogado Spada – Abogados de Accidentes, somos un equipo formado en parte por inmigrantes. Conocemos el miedo que sientes porque lo hemos visto de cerca y en muchos casos lo hemos vivido.
Si tienes dudas sobre cómo funciona este proceso, contáctanos para una conversación sin compromiso. Porque tu familia merece ganar.
¿Cuánto cuesta contratar un abogado de accidentes?
Para muchas personas, esta es la primera pregunta y también la que más las frena. La respuesta es directa: consultar con nosotros no te cuesta nada, y si tomamos tu caso, tampoco pagas de tu bolsillo mientras avanza.
Trabajamos bajo un modelo de honorarios por contingencia. En términos generales, nuestros honorarios corresponden a un porcentaje de la posible compensación, de acuerdo con el contrato de representación y las normas aplicables, en lugar de una tarifa legal que deba pagarse por adelantado. Si el caso no genera una recuperación económica, no se cobran honorarios legales por la representación.
Esto importa especialmente cuando ya cargas con facturas médicas, días sin trabajar y la presión de no saber qué sigue. El dinero no debería ser lo que te impida conocer tus opciones.
Si tienes preguntas, puedes comunicarte con nosotros. En El Abogado Spada – Abogados de Accidentes, la consulta inicial es gratuita y podemos revisar las circunstancias del accidente y resolver tus dudas.
Preguntas frecuentes sobre accidentes sin seguro en Massachusetts
¿Puedo demandar si yo no tenía seguro al momento del accidente?
En muchos casos, sí. Massachusetts aplica una regla de negligencia comparativa que permite reclamar compensación incluso si tienes parte de responsabilidad, siempre que no superes el 50 %.
No tener seguro puede traerte problemas administrativos y criminales, pero no necesariamente elimina tu derecho a buscar compensación por tus lesiones si el otro conductor fue culpable.
¿Qué pasa si el otro conductor no tiene seguro?
Si el conductor responsable del accidente no tiene seguro, es posible que puedas recurrir a la cobertura para conductores no asegurados incluida en una póliza aplicable. En Massachusetts, esta cobertura forma parte del seguro obligatorio de automóviles y puede cubrir determinadas lesiones causadas por un conductor sin seguro. La cobertura disponible y la forma de presentar el reclamo dependerán de la póliza y de las circunstancias del accidente.
¿Cuánto tiempo tengo para presentar una reclamación?
Generalmente, Massachusetts fija un plazo de tres años desde la fecha del accidente para demandas por lesiones personales. Ese plazo puede variar según las circunstancias específicas de tu caso, por lo que conviene actuar pronto.
¿Me pueden deportar si presento una demanda?
Presentar una demanda civil por accidente normalmente no activa ningún proceso migratorio. Nuestro equipo tiene experiencia trabajando con clientes sin importar su estatus y puede orientarte sobre cómo avanzar con mayor seguridad.
¿Qué cubre el seguro PIP en Massachusetts?
El PIP cubre hasta $8000 en gastos médicos razonables y necesarios, el 75 % de los salarios que perdiste por no poder trabajar y ciertos servicios de reemplazo, sin importar quién causó el accidente. No cubre el dolor y sufrimiento ni los gastos que superen ese límite.
Por qué El Abogado Spada – Abogados de Accidentes puede ayudarte en tu caso
Contamos con más de 25 años de experiencia representando a personas lesionadas en accidentes de carro en Boston, incluidos casos en los que intervienen conductores sin seguro. Ofrecemos atención en español y trabajamos bajo un esquema de honorarios por contingencia.
Si estuviste involucrado en un accidente de carro sin seguro en Massachusetts, llámanos lo antes posible para recibir una consulta gratuita. Porque tu familia merece ganar.
Si te interesó este contenido, también te puede interesar:
- Accidente automovilístico: compensación en Massachusetts
- Accidente por andar en bicicleta: compensación en Lawrence
Este artículo tiene únicamente fines informativos y no constituye asesoría legal. Las leyes y su interpretación pueden cambiar, y su aplicación depende de las circunstancias de cada caso. Si necesitas orientación sobre un accidente de carro sin seguro, puedes consultar con un abogado para evaluar las normas aplicables.